Viele Einzelfirmen kennen ihren Kontostand, aber nicht ihren Gewinn. Das sind zwei verschiedene Zahlen. Die Erfolgsrechnung liefert die eine, die Bilanz erklärt die andere, und zusammen sind sie dein Jahresabschluss.
01Erfolgsrechnung: was du verdient hast
Die Erfolgsrechnung stellt für einen Zeitraum, meist ein Kalenderjahr, den Ertrag dem Aufwand gegenüber. Was übrig bleibt, ist der Gewinn. Ist der Aufwand grösser, ist es ein Verlust.
Das Beispiel zeigt eine Grafikerin mit Einzelfirma, nicht MWST-pflichtig:
| Erfolgsrechnung 1.1. bis 31.12. | CHF |
|---|---|
| Ertrag | |
| Dienstleistungen | 84'000.00 |
| Total Ertrag | 84'000.00 |
| Aufwand | |
| Material und Drucksachen | 3'900.00 |
| Miete | 5'400.00 |
| Software, Telefon und Internet | 1'900.00 |
| Versicherungen | 580.00 |
| Fahrzeug und Reisen | 1'200.00 |
| Weiterbildung | 1'500.00 |
| Abschreibungen | 1'200.00 |
| Total Aufwand | 15'680.00 |
| Gewinn | 68'320.00 |
Dieser Gewinn ist dein Einkommen aus selbständiger Erwerbstätigkeit. Du versteuerst ihn, und die AHV berechnet darauf ihre Beiträge. Wie du ihn Schritt für Schritt ermittelst, zeigt Gewinn berechnen als Einzelfirma. Was es mit den Abschreibungen auf sich hat, steht in Abschreibungen für Selbständige.
02Bilanz: was am Stichtag vorhanden ist
Die Bilanz ist eine Momentaufnahme, üblicherweise am 31. Dezember. Links stehen die Aktiven: alles, was dem Geschäft gehört. Rechts stehen die Passiven: woher das Geld dafür stammt, nämlich aus Schulden und aus dem Eigenkapital.
| Aktiven | CHF | Passiven | CHF |
|---|---|---|---|
| Kasse | 150.00 | Unbezahlte Rechnungen von Lieferanten | 420.00 |
| Bankkonto | 14'200.00 | Eigenkapital | 19'930.00 |
| Offene Rechnungen an Kunden | 3'600.00 | ||
| Computer und Kamera | 2'400.00 | ||
| Total Aktiven | 20'350.00 | Total Passiven | 20'350.00 |
03Das Eigenkapital verbindet die beiden
Der Gewinn aus der Erfolgsrechnung landet nicht einfach auf dem Bankkonto. Er erhöht das Eigenkapital. Was du für dich beziehst, senkt es wieder:
| Entwicklung des Eigenkapitals | CHF |
|---|---|
| Eigenkapital am 1.1. | 12'610.00 |
| + Gewinn aus der Erfolgsrechnung | 68'320.00 |
| - Privatbezüge | 62'000.00 |
| + Privateinlagen | 1'000.00 |
| Eigenkapital am 31.12. | 19'930.00 |
Stimmt das Ergebnis mit dem Eigenkapital in der Bilanz überein, ist dein Abschluss in sich stimmig. Weicht es ab, fehlt etwas: meist ein Privatbezug, eine offene Rechnung oder ein Gerät, das als Ausgabe statt über die Abschreibung erfasst ist. Wie Privatbezüge und Privateinlagen funktionieren, steht im Artikel Privatbezug in der Einzelfirma.
04Braucht eine Einzelfirma überhaupt eine Bilanz?
Das hängt vom Umsatz des letzten Geschäftsjahres ab (Art. 957 OR, für die Steuererklärung Art. 125 DBG):
| Umsatz | Was du erstellst |
|---|---|
| Unter CHF 500'000 | Aufstellung der Einnahmen und Ausgaben, die Vermögenslage und die Privatbezüge und Privateinlagen |
| Ab CHF 500'000 | Bilanz und Erfolgsrechnung aus der doppelten Buchhaltung |
Unter CHF 500'000 ist die Bilanz also keine Pflicht. Die Vermögenslage ist aber genau das, was oben auf der linken Seite steht, ergänzt um die Schulden. Wer sie sauber aufstellt, hat die Bilanz praktisch schon. Du trägst sie im Hilfsblatt für Selbständigerwerbende deiner Steuererklärung ein. Mehr zur einfachen Buchhaltung im Artikel Milchbüchleinrechnung, zum Unterschied der beiden Systeme in Einfache oder doppelte Buchhaltung?.
05Vorlage: Erfolgsrechnung, Vermögenslage und Eigenkapital
Die Excel-Vorlage enthält die drei Aufstellungen aus diesem Artikel, mit den Beispielzahlen zum Überschreiben:
- Blatt «Erfolgsrechnung»: Ertrag und Aufwand nach Kategorien, der Gewinn rechnet sich von selbst.
- Blatt «Vermögenslage»: was dem Geschäft gehört und was es schuldet, mit dem Eigenkapital als Ergebnis.
- Blatt «Eigenkapital»: Anfangsbestand, Gewinn, Privatbezüge und Privateinlagen, mit einer Kontrolle, ob alles aufgeht.
Kostenlos und ohne Anmeldung. Für Excel, Google Sheets und LibreOffice.
Trag Ertrag und Aufwand des Jahres ein. Führst du die einfache Buchhaltung, zählst du deine Zahlungen pro Kategorie zusammen und ergänzt, was am Jahresende noch offen ist: Rechnungen an Kunden beim Ertrag, unbezahlte Rechnungen von Lieferanten beim Aufwand. Was am Jahresanfang offen war, ziehst du ab. Geräte erfasst du nicht als Ausgabe, sondern über die Abschreibungen.
Kontostand und Bargeld am 31. Dezember, dazu die Rechnungen, die noch nicht bezahlt sind, und der Wert deiner Geräte.
Trag das Eigenkapital vom Jahresanfang, deine Privatbezüge und Privateinlagen ein. Zeigt die Kontrolle null, geht dein Abschluss auf.
06Vier Fehler, die oft passieren
- Kontostand mit Gewinn verwechseln. Im Beispiel liegen CHF 14'200 auf dem Konto, der Gewinn beträgt CHF 68'320. Der Rest wurde bezogen oder steckt in offenen Rechnungen und Geräten.
- Privatbezüge als Aufwand buchen. Was du für dich nimmst, senkt das Eigenkapital, nicht den Gewinn.
- Offene Rechnungen vergessen. Was am 31. Dezember gestellt, aber nicht bezahlt ist, gehört in die Vermögenslage.
- Private Kosten im Geschäft. Krankenkasse, private Steuern und die Säule 3a sind kein Geschäftsaufwand. Sie gehören in deine private Steuererklärung.
07Mit einzly entsteht die Jahresrechnung von selbst
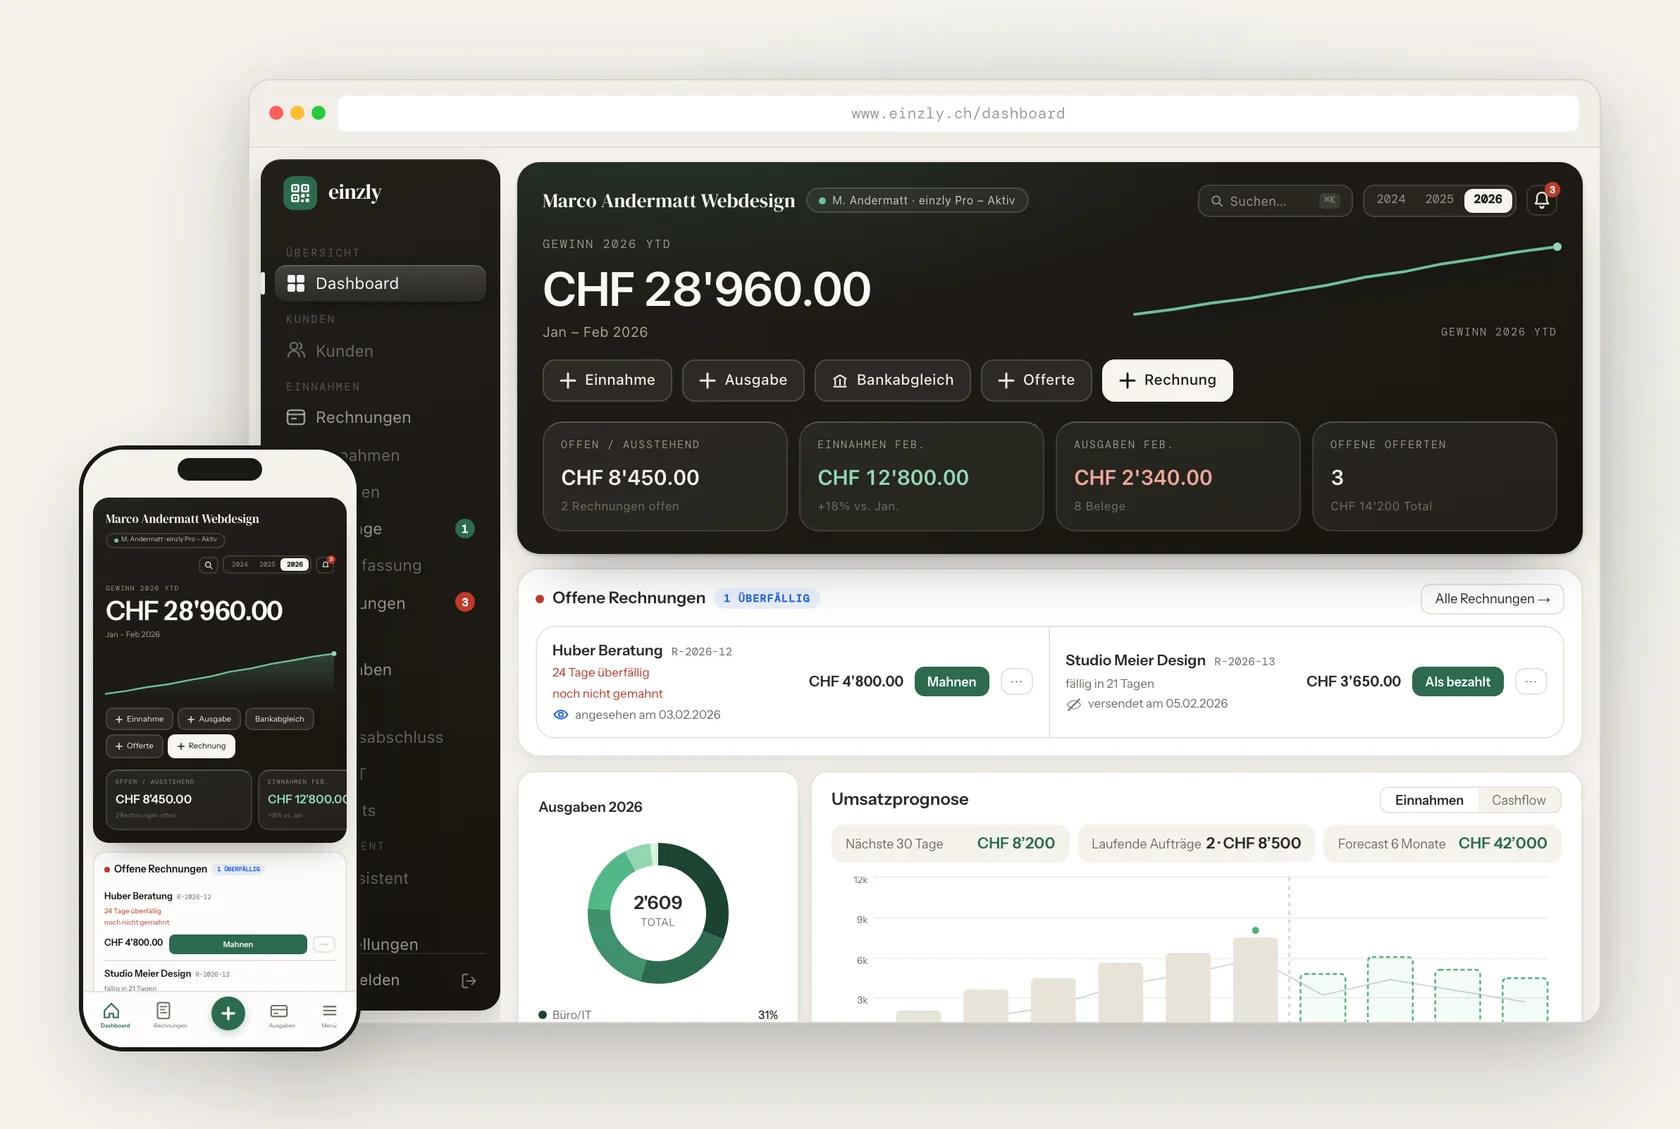
In einzly erfasst du Einnahmen und Ausgaben laufend, die Belege fotografierst du mit dem Handy. Am Jahresende lädst du die Einnahmen-Ausgaben-Rechnung als PDF herunter, nach Kategorien gegliedert, dazu ein ZIP mit allen Belegen und Rechnungen. Sie zählt Zahlungen: Eine Rechnung erscheint, sobald sie bezahlt ist. Den Gewinn siehst du das ganze Jahr über auf dem Dashboard.
Eine Bilanz erstellt einzly nicht, weil die einfache Buchhaltung keine verlangt. Die Vermögenslage trägst du im Hilfsblatt der Steuererklärung ein. Was sonst zum Jahresende gehört, steht in der Jahresabschluss-Checkliste, wie der Gewinn in die Steuererklärung kommt, in Steuererklärung als Einzelfirma. GmbH und AG erhalten Bilanz und Erfolgsrechnung in einzly Business.
08Häufige Fragen
09Quellen
- Obligationenrecht: Art. 957 Pflicht zur Buchführung und Rechnungslegung, abgerufen am 18. November 2026.
- Bundesgesetz über die direkte Bundessteuer: Art. 125 Beilagen zur Steuererklärung, abgerufen am 18. November 2026.
- Eidgenössische Steuerverwaltung: MWST-Info 16 Buchführung und Rechnungsstellung, Ziffer 1.6.4, abgerufen am 18. November 2026.