«Doppelt» heisst nicht doppelte Arbeit und schon gar nicht zwei Buchhaltungen. Es heisst, dass jeder Vorgang auf zwei Konten steht. Ob du das brauchst, entscheidet in der Schweiz nicht dein Gefühl, sondern deine Rechtsform und dein Umsatz.
01Der Unterschied auf einen Blick
Die einfache Buchhaltung führt eine Liste: Geld kommt, Geld geht. Die doppelte Buchhaltung führt für alles ein Konto, auch für das, was man dir schuldet und was du schuldest. Jeder Vorgang wird im Soll des einen und im Haben des anderen Kontos gebucht.
| Einfache Buchhaltung | Doppelte Buchhaltung | |
|---|---|---|
| Was festgehalten wird | Einnahmen und Ausgaben, am Jahresende die Vermögenslage | Jeder Geschäftsvorfall auf zwei Konten |
| Wann gebucht wird | Meist, wenn das Geld fliesst | Wenn die Rechnung entsteht, und nochmals, wenn sie bezahlt wird |
| Offene Rechnungen | Stehen in einer eigenen Liste | Stehen auf den Konten Debitoren und Kreditoren |
| Abschluss | Aufstellung der Einnahmen und Ausgaben, Vermögenslage | Bilanz und Erfolgsrechnung |
| Kontenplan | Nicht nötig, Kategorien genügen | Nötig, meist nach dem Kontenrahmen KMU |
| Andere Namen | Milchbüchleinrechnung, Einnahmen-Ausgaben-Rechnung | Doppik, kaufmännische Buchführung |
Was hinter dem Namen aus dem Alltag steckt, erklärt der Artikel Milchbüchleinrechnung.
02Dasselbe Geschäft, zweimal gebucht
Eine Webdesignerin stellt am 3. März eine Rechnung über CHF 2'400. Die Kundin bezahlt am 20. März. Am 5. März trifft die Mietrechnung für das Atelier über CHF 450 ein, bezahlt wird sie am 10. März. Alle Beträge sind ohne MWST.
In der einfachen Buchhaltung stehen zwei Zeilen, je eine pro Zahlung:
| Datum | Text | Einnahme | Ausgabe |
|---|---|---|---|
| 10.03. | Miete Atelier März | 450.00 | |
| 20.03. | Rechnung 007, Kundin | 2'400.00 |
In der doppelten Buchhaltung sind es vier Buchungen, je eine pro Ereignis:
| Datum | Soll | Haben | Betrag | Was passiert ist |
|---|---|---|---|---|
| 03.03. | 1100 Debitoren | 3400 Dienstleistungserlöse | 2'400.00 | Rechnung gestellt |
| 05.03. | 6000 Raumaufwand | 2000 Kreditoren | 450.00 | Mietrechnung erhalten |
| 10.03. | 2000 Kreditoren | 1020 Bank | 450.00 | Miete bezahlt |
| 20.03. | 1020 Bank | 1100 Debitoren | 2'400.00 | Kundin hat bezahlt |
Am 31. März zeigen beide denselben Überschuss von CHF 1'950. Der Unterschied liegt dazwischen: Am 15. März weiss die doppelte Buchhaltung, dass CHF 2'400 ausstehen. Die einfache kennt an diesem Tag nur die bezahlte Miete.
03Wer welche Buchhaltung führen muss
Geregelt ist das in Art. 957 OR. Massgebend sind die Rechtsform und der Umsatz des letzten Geschäftsjahres.
| Rechtsform | Umsatz | Buchhaltung |
|---|---|---|
| Einzelfirma | Unter CHF 500'000 | Einfache genügt |
| Einzelfirma | Ab CHF 500'000 | Doppelte ist Pflicht |
| Kollektiv- und Kommanditgesellschaft | Unter CHF 500'000 | Einfache genügt |
| Kollektiv- und Kommanditgesellschaft | Ab CHF 500'000 | Doppelte ist Pflicht |
| GmbH und AG | Jeder Umsatz | Doppelte ist Pflicht |
| Verein | Jeder Umsatz | Einfache genügt, solange er sich nicht ins Handelsregister eintragen muss |
Zwei Irrtümer halten sich hartnäckig:
- Der Eintrag im Handelsregister macht aus der einfachen keine doppelte Buchhaltung. Eine eingetragene Einzelfirma mit CHF 200'000 Umsatz darf weiter einfach buchen.
- Die MWST-Pflicht ab CHF 100'000 Umsatz ändert die Art der Buchhaltung ebenfalls nicht. Du hältst dann zusätzlich die MWST fest und stellst die Umsätze einmal im Jahr zusammen.
Mehr zu den Pflichten in Buchhaltung für Selbständige: Was ist wirklich Pflicht?, für Vereine in Vereinsbuchhaltung: einfach oder doppelt? und für die GmbH in Buchhaltung GmbH.
04Wann sich die doppelte Buchhaltung freiwillig lohnt
Auch unter CHF 500'000 Umsatz darfst du doppelt buchen. Nötig ist es selten, in drei Fällen aber sinnvoll:
- Du führst ein Lager oder hast laufend viele offene Rechnungen, an Kunden und von Lieferanten. Dann willst du die Bestände jederzeit sehen und nicht nur am Jahresende.
- Du planst eine GmbH. Sie bucht ohnehin doppelt. Wer vorher umstellt, startet mit sauberen Anfangsbeständen.
- Eine Bank oder ein Investor verlangt eine Bilanz. Die bekommst du aus der einfachen Buchhaltung nur als Vermögenslage per Stichtag.
Für alle anderen gilt: Die einfache Buchhaltung ist kein Notbehelf. Sie ist die Variante, die das Gesetz für kleine Betriebe vorsieht, und mehr Buchhaltung bringt dir nur mehr Arbeit.
05Der Wechsel von einfach zu doppelt
Gewechselt wird auf den Beginn eines Geschäftsjahres. Erreicht dein Umsatz CHF 500'000, gilt die Pflicht ab dem folgenden Geschäftsjahr.
Kontostände, Bargeld, offene Rechnungen, angefangene Arbeiten, Vorräte, Geräte und Schulden am Stichtag. Daraus entsteht die Eröffnungsbilanz. Eine Vorlage findest du im Artikel Bilanz und Erfolgsrechnung der Einzelfirma.
Eine kleine Firma braucht nur eine Auswahl aus dem Kontenrahmen KMU.
Jede unbezahlte Kundenrechnung wird zum Debitor, jede unbezahlte Lieferantenrechnung zum Kreditor. So stimmen die Zahlungen im neuen Jahr.
06Welche Software zu welcher Buchhaltung passt
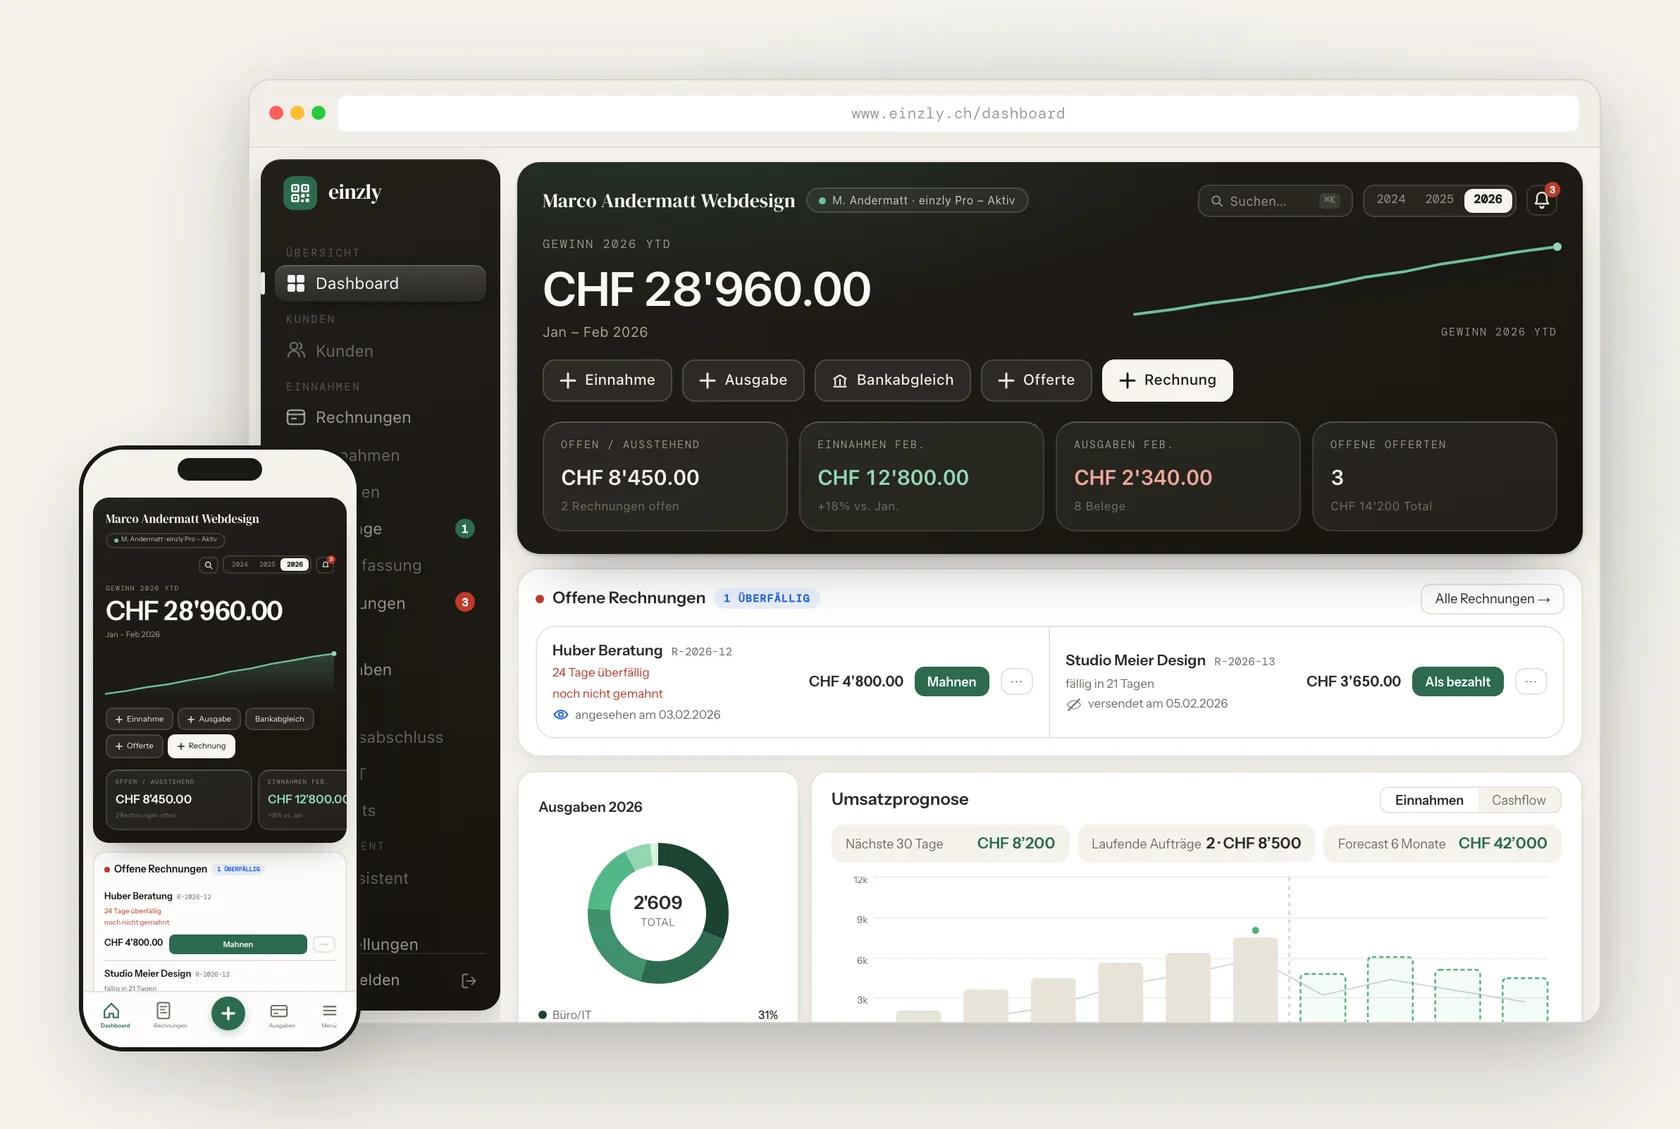
Nicht jedes Buchhaltungsprogramm bietet die einfache Buchhaltung an. einzly ist für die einfache Buchhaltung gebaut: Einnahmen, Ausgaben, Belege, Rechnungen mit QR-Code und die MWST, ohne Kontenplan und ohne Buchungssätze.
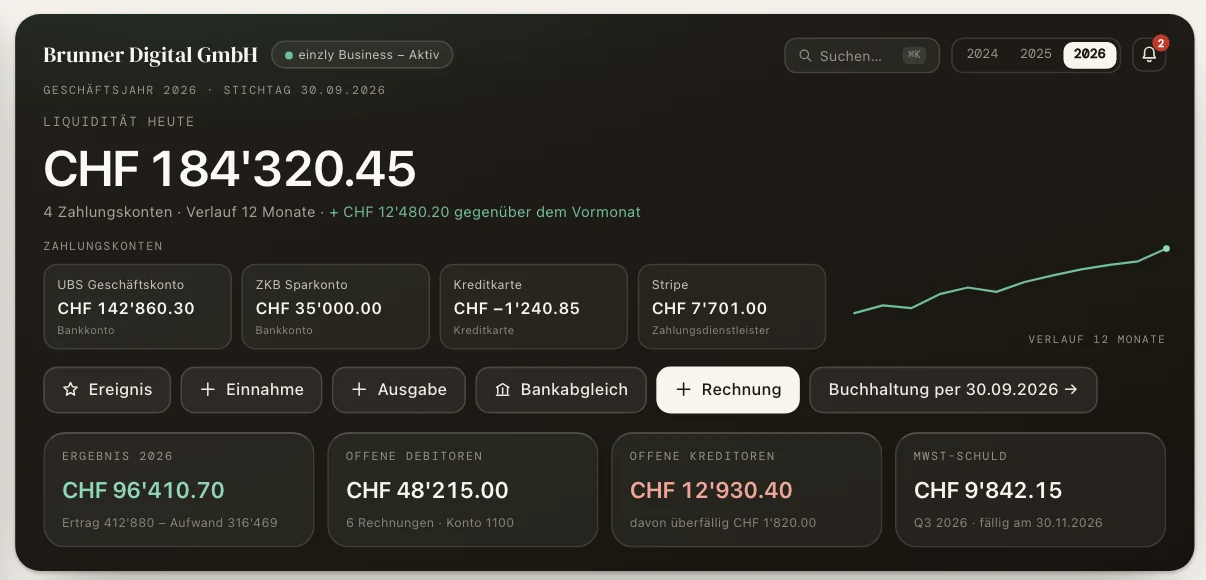
Für GmbH und AG gibt es einzly Business mit doppelter Buchhaltung nach dem Kontenrahmen KMU. Du wählst, was passiert ist, etwa «Lieferant bezahlt», und einzly Business schreibt die Buchungssätze. Es ist eine echte doppelte Buchhaltung, du tippst die Sätze nur nicht selbst.
07Häufige Fragen
08Quellen
- Obligationenrecht: Art. 957 Pflicht zur Buchführung und Rechnungslegung, abgerufen am 18. November 2026.
- Eidgenössische Steuerverwaltung: MWST-Info 16 Buchführung und Rechnungsstellung, Ziffern 1.2 und 1.6, abgerufen am 18. November 2026.