01Cosa richiede la legge a una Sagl
Una Sagl è una persona giuridica. Secondo l'art. 957 CO deve quindi tenere la contabilità e presentare i conti, indipendentemente dalla cifra d'affari. L'agevolazione per le piccole ditte individuali (contabilità semplificata sotto CHF 500'000 di cifra d'affari) non si applica.
- Partita doppia: ogni operazione viene registrata in dare e in avere. Maggiori dettagli nell'articolo partita doppia per Sagl & SA.
- Conto annuale: bilancio, conto economico e allegato (art. 958 CO), allestiti entro sei mesi dalla fine dell'esercizio.
- Conservazione: libri contabili, giustificativi e conto annuale vanno conservati per dieci anni (art. 958f CO), anche in forma digitale.
- Piano dei conti: il piano contabile PMI non è obbligatorio, ma in Svizzera è lo standard. Fiduciari e revisori se lo aspettano.
02Ogni Sagl ha bisogno di un ufficio di revisione?
No. Il tipo di revisione dipende dalle dimensioni:
| Tipo | Quando | Cosa viene verificato |
|---|---|---|
| Revisione ordinaria | Due dei tre valori superati in due esercizi consecutivi: CHF 20 mio di somma di bilancio, CHF 40 mio di cifra d'affari, 250 posti a tempo pieno (art. 727 CO) | Verifica completa |
| Revisione limitata | Tutte le altre Sagl, salvo rinuncia | Verifica di portata ridotta |
| Opting-out | Al massimo 10 posti a tempo pieno in media annua e consenso di tutti i soci (art. 727a CO) | Nessuna revisione, iscrizione nel registro di commercio |
La maggior parte delle piccole Sagl rinuncia alla revisione con l'opting-out. La contabilità deve comunque essere completa e corretta: l'amministrazione fiscale esamina il conto annuale con la dichiarazione d'imposta.
03Cosa si presenta ogni mese
La contabilità di una Sagl non è un progetto di fine anno. Chi registra man mano ha poco lavoro alla chiusura. Compiti mensili tipici:
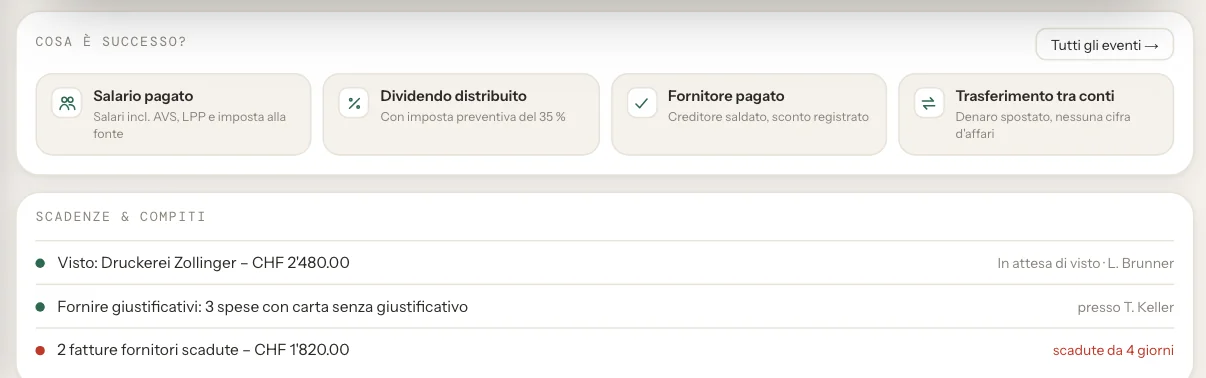
- Fatture e debitori: emettere fatture, abbinare i pagamenti ricevuti, sollecitare i clienti in ritardo.
- Fatture dei fornitori e creditori: registrare le fatture, sorvegliare le scadenze, disporre i pagamenti.
- Giustificativi: registrare ricevute e spese con carta con il giustificativo, così la deduzione dell'imposta precedente è corretta.
- Riconciliazione bancaria: confrontare l'estratto conto con la contabilità, così che nulla manchi e nulla sia doppio.
- Salari: versare i salari, registrare le deduzioni AVS, AD, LPP e assicurazione infortuni. Per l'organizzazione vedi l'articolo esternalizzare o gestire in proprio la contabilità salariale.
04Cosa si presenta ogni trimestre
- IVA: da CHF 100'000 di cifra d'affari annua la Sagl è assoggettata all'IVA. Con il metodo effettivo il rendiconto è trimestrale, con l'aliquota saldo semestrale. Come funziona lo spiega il rendiconto IVA con l'AFC.
- Assicurazioni sociali: la cassa di compensazione invia fatture di acconto per AVS, AI, IPG e AD, per lo più trimestralmente. A fine anno segue il conteggio sui salari effettivi.
05Cosa si presenta a fine anno
Ratei e risconti per le prestazioni che riguardano il nuovo anno, ammortamenti delle immobilizzazioni, accantonamenti e valutazione delle fatture clienti aperte.
Bilancio, conto economico e allegato. In caso di opting-out, senza rapporto di revisione.
I soci approvano il conto annuale e decidono sull'utilizzo dell'utile, al più tardi sei mesi dopo la fine dell'esercizio (art. 805 CO).
Prima di un dividendo, una parte dell'utile va attribuita alla riserva legale da utili (art. 672 CO). Sui dividendi grava l'imposta preventiva del 35 %.
La Sagl paga l'imposta sull'utile alla Confederazione (8,5 %), al cantone e al comune, oltre a un'imposta cantonale sul capitale. La base è il conto annuale.
Una lista di controllo per le ultime settimane dell'anno si trova nella checklist della chiusura annuale.
06Particolarità che esistono solo nella Sagl
- Salario dei soci: chi lavora nella propria Sagl è dipendente. Il salario è soggetto all'AVS e si registra come qualsiasi altro salario.
- Dividendo: l'utile va ai soci come dividendo, dedotto il 35 % di imposta preventiva. Se il salario è molto basso e il dividendo alto, la cassa di compensazione può trattarne una parte come salario.
- Conto corrente del socio: se paghi privatamente una fattura dell'azienda o prelevi denaro dalla società, passa dal conto corrente. Gli interessi sui prestiti tra Sagl e socio si orientano ai tassi che l'AFC pubblica ogni anno.
- Capitale sociale: almeno CHF 20'000. Figura nel bilancio e non può essere semplicemente prelevato.
07Registrare da sé, fiduciario o entrambi?
La legge non prescrive chi tiene la contabilità di una Sagl. La responsabilità resta della gerenza. Nella pratica esistono tre modelli:
| Modello | Il tuo impegno | Costi | Visione d'insieme |
|---|---|---|---|
| Tutto dal fiduciario | Raccogliere e consegnare i giustificativi | I più alti, a seconda del numero di registrazioni | Cifre spesso disponibili solo settimane dopo |
| Registrare da sé, fiduciario per la chiusura | Registrare man mano, pochi minuti a settimana | Software più chiusura dal fiduciario | Cifre sempre aggiornate |
| Tutto da sé | Registrare man mano e fare da sé la chiusura | I più bassi | Cifre sempre aggiornate, ma servono conoscenze contabili |
Per la maggior parte delle piccole Sagl il modello intermedio è il miglior compromesso: la contabilità corrente richiede poco tempo e il fiduciario garantisce una chiusura pulita e la dichiarazione d'imposta.
08Come ti aiuta einzly Business
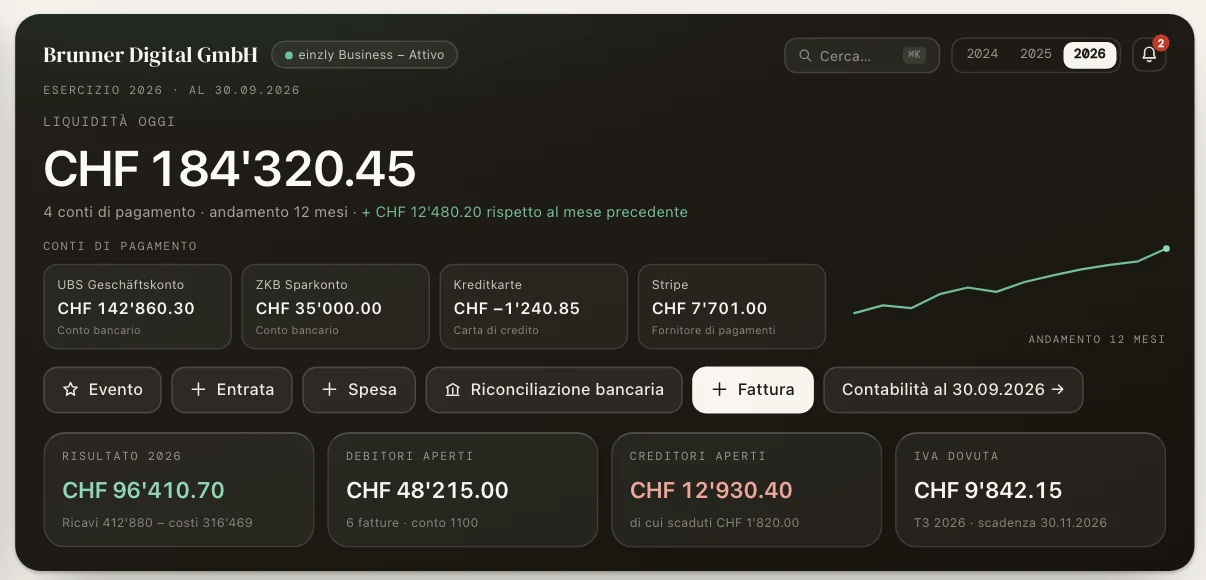
einzly Business è pensato proprio per questo modello. Registri cosa è successo, per esempio «Salario versato» o «Dividendo deliberato», ed einzly registra in dare e avere secondo il piano contabile PMI. La dashboard mostra in ogni momento liquidità, risultato, debitori e creditori aperti e l'IVA dovuta.
- Creditori con file di pagamento (pain.001) per l'e-banking e visto nel team
- IVA effettiva o con aliquota saldo, con esportazione per il portale dell'AFC
- Assistente di chiusura per ratei, risconti e ammortamenti
- Accesso gratuito per il tuo fiduciario, con dossier di chiusura
- Un unico abbonamento, tutto incluso: CHF 35 al mese oppure CHF 29 con l'abbonamento annuale, IVA esclusa