Lea Brunner hat vor drei Monaten ihre Brunner Digital GmbH gegründet. Die erste Rechnung ist bezahlt, die erste Miete abgebucht, und der Treuhänder hat ihr eine Liste mit Kontonummern geschickt: 1020, 1100, 2000, 3400, 6000. Sie soll ab jetzt jeden Beleg einem dieser Konten zuordnen. Die Nummern wirken willkürlich – sind sie aber nicht. Dahinter steckt ein System, das jede Schweizer Buchhaltung gleich aufbaut: der Schweizer Kontenrahmen KMU.
Dieser Artikel erklärt das System in zehn Minuten. Du bekommst die Logik der Nummern, die Liste der gebräuchlichen Konten und zwei PDFs: den vollständigen Kontenrahmen zum Nachschlagen und einen schlanken Kontenplan für kleine Firmen.
01Der Kontenrahmen – kurz erklärt
Der Kontenrahmen ist eine Ordnung für alle Konten einer Buchhaltung. Jedes Konto hat eine vierstellige Nummer, und die erste Ziffer sagt, wohin das Konto gehört: Die Klassen 1 und 2 bilden die Bilanz (was die Firma besitzt und was sie schuldet), die Klassen 3 bis 8 die Erfolgsrechnung (was sie verdient und ausgibt), die Klasse 9 den Abschluss.
| Klasse | Inhalt | Beispiel |
|---|---|---|
| 1 | Aktiven – Vermögen | 1020 Bankguthaben, 1100 Debitoren, 1530 Fahrzeuge |
| 2 | Passiven – Schulden und Eigenkapital | 2000 Kreditoren, 2200 geschuldete MWST, 2800 Stammkapital |
| 3 | Betrieblicher Ertrag | 3400 Dienstleistungserlöse, 3200 Handelserlöse |
| 4 | Material-, Waren- und Dienstleistungsaufwand | 4200 Handelswarenaufwand, 4400 Fremdleistungen |
| 5 | Personalaufwand | 5000 Lohnaufwand, 5700 Sozialversicherungen |
| 6 | Übriger Betriebsaufwand, Abschreibungen, Finanzergebnis | 6000 Miete, 6500 Verwaltungsaufwand, 6900 Zinsen |
| 7 | Betrieblicher Nebenerfolg | 7000 Ertrag Nebenbetrieb |
| 8 | Betriebsfremd, ausserordentlich, Steuern | 8900 Direkte Steuern |
| 9 | Abschluss | 9200 Jahresgewinn oder Jahresverlust |
Der Kontenrahmen ist kein Gesetz. Das Obligationenrecht schreibt vor, dass eine GmbH oder AG eine Bilanz und eine Erfolgsrechnung führt (Art. 957 ff. OR) – wie die Konten heissen und nummeriert sind, lässt es offen. Den Standard hat der Fachverband veb.ch gesetzt. Weil ihn alle Treuhänder und Buchhaltungsprogramme verwenden, versteht jeder sofort, was auf Konto 6500 gebucht wurde, egal welche Firma.
02Zwei Vorlagen zum Herunterladen
Die vollständige Übersicht mit 107 Konten eignet sich zum Nachschlagen und für Treuhänder. Für den Alltag einer kleinen GmbH oder AG reichen 44 Konten – das zweite PDF zeigt genau diese. Beide verwenden dieselben Nummern; wächst die Firma, kommen einfach Konten dazu.
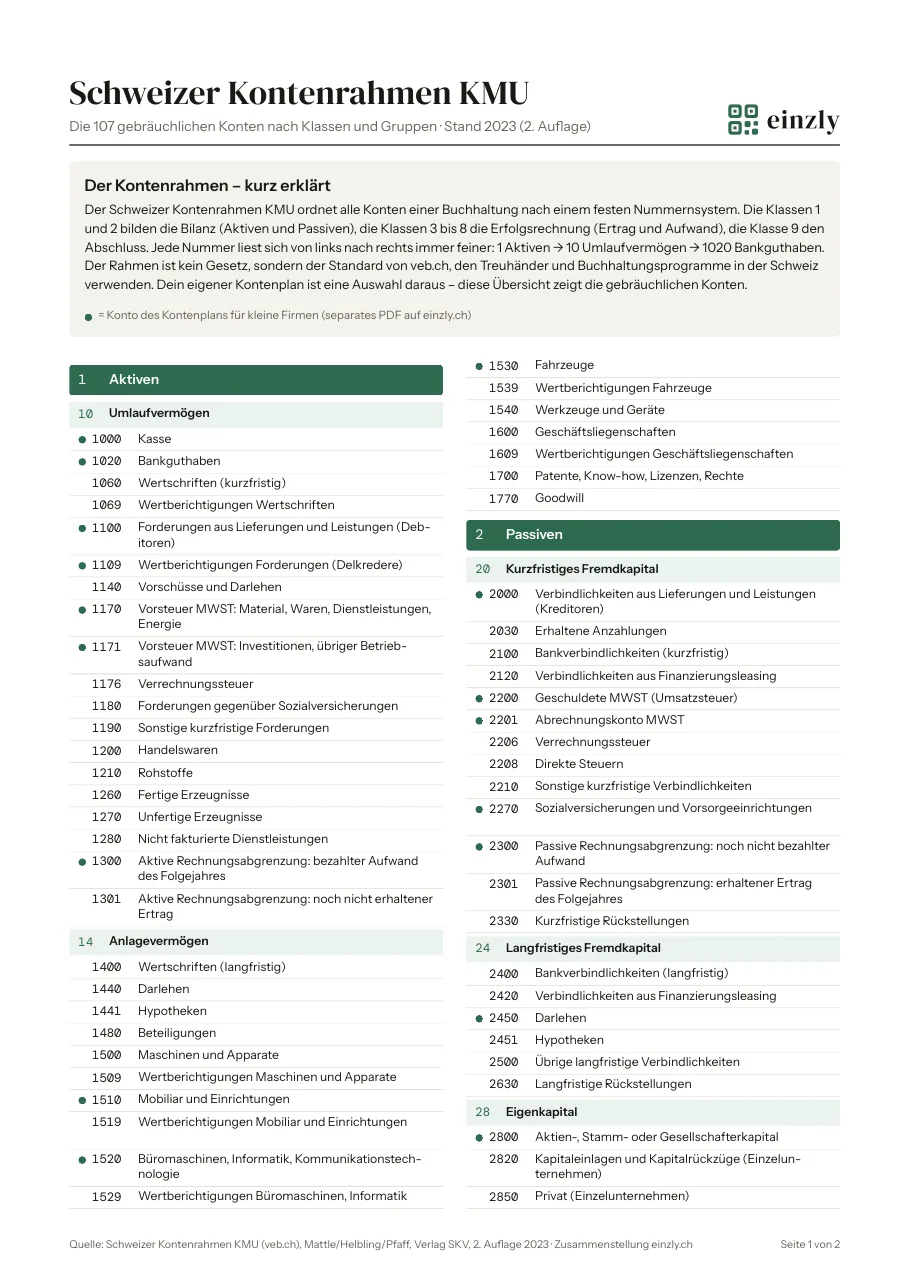
107 Konten nach Klassen und Gruppen, mit kurzer Erklärung und Markierung der Konten für kleine Firmen. Stand 2. Auflage 2023.
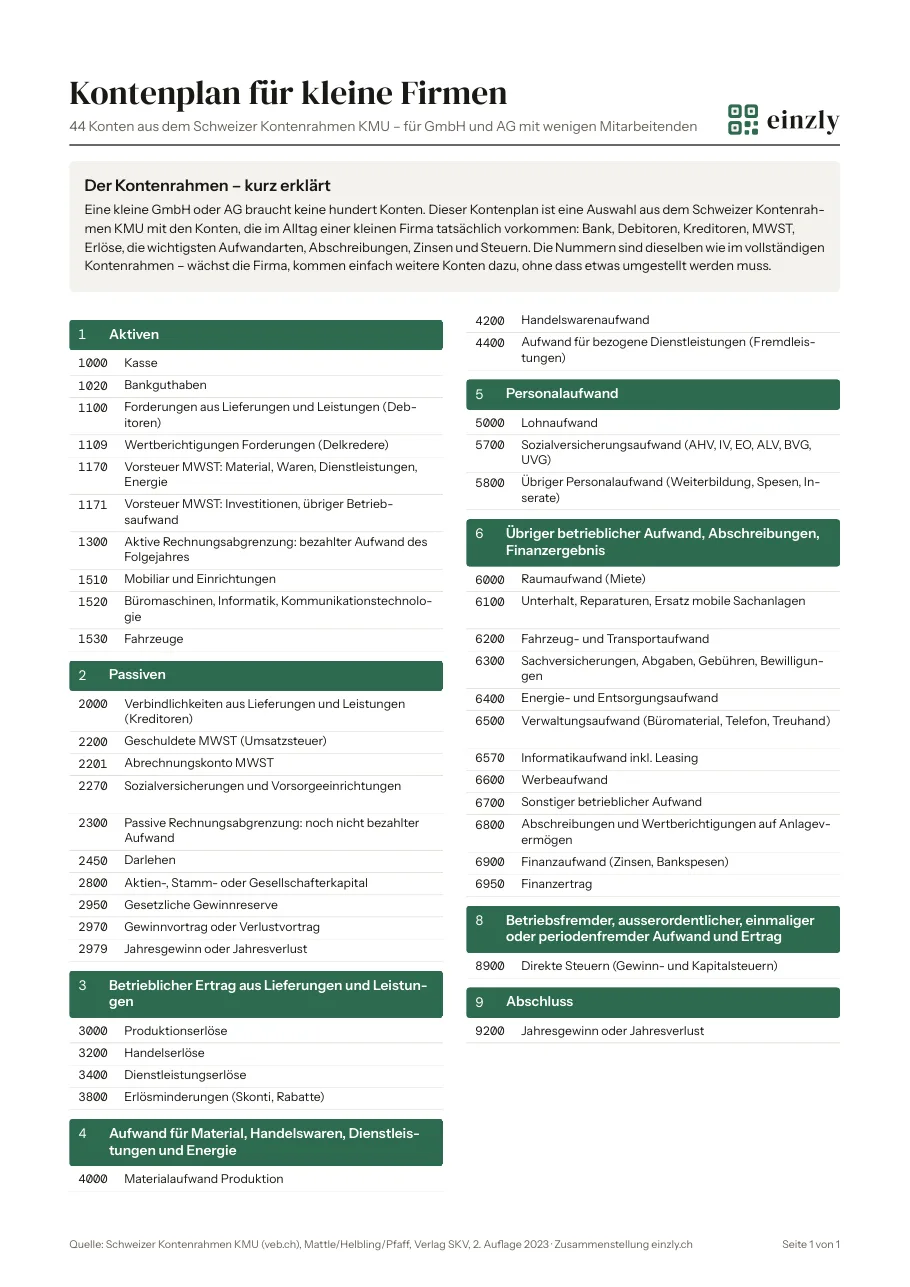
44 Konten aus dem Kontenrahmen KMU – Bank, Debitoren, Kreditoren, MWST, Erlöse, die wichtigsten Aufwandarten, Abschreibungen, Zinsen, Steuern.
03So liest du eine Kontonummer
Jede Nummer wird von links nach rechts feiner. Am Beispiel von Leas Bankkonto:
- 1 – Klasse: Aktiven, also Vermögen der Firma
- 10 – Hauptgruppe: Umlaufvermögen, Vermögen, das kurzfristig verfügbar ist
- 100 – Gruppe: Flüssige Mittel, Kasse und Bank
- 1020 – Konto: Bankguthaben
Dieselbe Logik gilt überall: 6000 ist Raumaufwand (6 übriger Betriebsaufwand, 60 Raumaufwand), 6500 Verwaltungsaufwand, 6900 Finanzaufwand. Wer die ersten zwei Ziffern kennt, findet sich in jeder Buchhaltung zurecht.
04Die Konten im Überblick
Die folgenden Tabellen entsprechen dem vollständigen PDF. Die Bezeichnungen sind die gebräuchliche Kurzform; das Buch von veb.ch führt unter jeder Nummer noch feinere Unterkonten.
Klasse 1 – Aktiven
| Konto | Bezeichnung |
|---|---|
| 10 | Umlaufvermögen |
| 1000 | Kasse |
| 1020 | Bankguthaben |
| 1060 | Wertschriften (kurzfristig) |
| 1069 | Wertberichtigungen Wertschriften |
| 1100 | Forderungen aus Lieferungen und Leistungen (Debitoren) |
| 1109 | Wertberichtigungen Forderungen (Delkredere) |
| 1140 | Vorschüsse und Darlehen |
| 1170 | Vorsteuer MWST: Material, Waren, Dienstleistungen, Energie |
| 1171 | Vorsteuer MWST: Investitionen, übriger Betriebsaufwand |
| 1176 | Verrechnungssteuer |
| 1180 | Forderungen gegenüber Sozialversicherungen |
| 1190 | Sonstige kurzfristige Forderungen |
| 1200 | Handelswaren |
| 1210 | Rohstoffe |
| 1260 | Fertige Erzeugnisse |
| 1270 | Unfertige Erzeugnisse |
| 1280 | Nicht fakturierte Dienstleistungen |
| 1300 | Aktive Rechnungsabgrenzung: bezahlter Aufwand des Folgejahres |
| 1301 | Aktive Rechnungsabgrenzung: noch nicht erhaltener Ertrag |
| 14 | Anlagevermögen |
| 1400 | Wertschriften (langfristig) |
| 1440 | Darlehen |
| 1441 | Hypotheken |
| 1480 | Beteiligungen |
| 1500 | Maschinen und Apparate |
| 1509 | Wertberichtigungen Maschinen und Apparate |
| 1510 | Mobiliar und Einrichtungen |
| 1519 | Wertberichtigungen Mobiliar und Einrichtungen |
| 1520 | Büromaschinen, Informatik, Kommunikationstechnologie |
| 1529 | Wertberichtigungen Büromaschinen, Informatik |
| 1530 | Fahrzeuge |
| 1539 | Wertberichtigungen Fahrzeuge |
| 1540 | Werkzeuge und Geräte |
| 1600 | Geschäftsliegenschaften |
| 1609 | Wertberichtigungen Geschäftsliegenschaften |
| 1700 | Patente, Know-how, Lizenzen, Rechte |
| 1770 | Goodwill |
Klasse 2 – Passiven
| Konto | Bezeichnung |
|---|---|
| 20 | Kurzfristiges Fremdkapital |
| 2000 | Verbindlichkeiten aus Lieferungen und Leistungen (Kreditoren) |
| 2030 | Erhaltene Anzahlungen |
| 2100 | Bankverbindlichkeiten (kurzfristig) |
| 2120 | Verbindlichkeiten aus Finanzierungsleasing |
| 2200 | Geschuldete MWST (Umsatzsteuer) |
| 2201 | Abrechnungskonto MWST |
| 2206 | Verrechnungssteuer |
| 2208 | Direkte Steuern |
| 2210 | Sonstige kurzfristige Verbindlichkeiten |
| 2270 | Sozialversicherungen und Vorsorgeeinrichtungen |
| 2300 | Passive Rechnungsabgrenzung: noch nicht bezahlter Aufwand |
| 2301 | Passive Rechnungsabgrenzung: erhaltener Ertrag des Folgejahres |
| 2330 | Kurzfristige Rückstellungen |
| 24 | Langfristiges Fremdkapital |
| 2400 | Bankverbindlichkeiten (langfristig) |
| 2420 | Verbindlichkeiten aus Finanzierungsleasing |
| 2450 | Darlehen |
| 2451 | Hypotheken |
| 2500 | Übrige langfristige Verbindlichkeiten |
| 2630 | Langfristige Rückstellungen |
| 28 | Eigenkapital |
| 2800 | Aktien-, Stamm- oder Gesellschafterkapital |
| 2820 | Kapitaleinlagen und Kapitalrückzüge (Einzelunternehmen) |
| 2850 | Privat (Einzelunternehmen) |
| 2900 | Gesetzliche Kapitalreserve |
| 2950 | Gesetzliche Gewinnreserve |
| 2960 | Freiwillige Gewinnreserven |
| 2970 | Gewinnvortrag oder Verlustvortrag |
| 2979 | Jahresgewinn oder Jahresverlust |
Klasse 3 – Betrieblicher Ertrag
| Konto | Bezeichnung |
|---|---|
| 30 | Erlöse |
| 3000 | Produktionserlöse |
| 3200 | Handelserlöse |
| 3400 | Dienstleistungserlöse |
| 3600 | Übrige Erlöse aus Lieferungen und Leistungen |
| 3700 | Eigenleistungen |
| 3710 | Eigenverbrauch |
| 3800 | Erlösminderungen (Skonti, Rabatte) |
| 3805 | Verluste aus Forderungen (Debitoren), Veränderung Delkredere |
| 3900 | Bestandesänderungen fertige Erzeugnisse |
| 3901 | Bestandesänderungen unfertige Erzeugnisse |
| 3940 | Bestandesänderungen nicht fakturierte Dienstleistungen |
Klasse 4 – Material, Waren, Dienstleistungen, Energie
| Konto | Bezeichnung |
|---|---|
| 40 | Material-, Waren- und Dienstleistungsaufwand |
| 4000 | Materialaufwand Produktion |
| 4200 | Handelswarenaufwand |
| 4400 | Aufwand für bezogene Dienstleistungen (Fremdleistungen) |
| 4500 | Energieaufwand zur Leistungserstellung |
| 4900 | Bestandesänderungen Material und Handelswaren |
Klasse 5 – Personalaufwand
| Konto | Bezeichnung |
|---|---|
| 50 | Personalaufwand |
| 5000 | Lohnaufwand |
| 5700 | Sozialversicherungsaufwand (AHV, IV, EO, ALV, BVG, UVG) |
| 5800 | Übriger Personalaufwand (Weiterbildung, Spesen, Inserate) |
| 5900 | Leistungen Dritter (Temporärpersonal) |
Klasse 6 – Übriger Betriebsaufwand, Abschreibungen, Finanzergebnis
| Konto | Bezeichnung |
|---|---|
| 60 | Betriebsaufwand |
| 6000 | Raumaufwand (Miete) |
| 6100 | Unterhalt, Reparaturen, Ersatz mobile Sachanlagen |
| 6105 | Leasingaufwand mobile Sachanlagen |
| 6200 | Fahrzeug- und Transportaufwand |
| 6260 | Fahrzeugleasing und -mieten |
| 6300 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen |
| 6400 | Energie- und Entsorgungsaufwand |
| 6500 | Verwaltungsaufwand (Büromaterial, Telefon, Treuhand) |
| 6570 | Informatikaufwand inkl. Leasing |
| 6600 | Werbeaufwand |
| 6700 | Sonstiger betrieblicher Aufwand |
| 68 | Abschreibungen und Wertberichtigungen |
| 6800 | Abschreibungen und Wertberichtigungen auf Anlagevermögen |
| 69 | Finanzaufwand und Finanzertrag |
| 6900 | Finanzaufwand (Zinsen, Bankspesen) |
| 6950 | Finanzertrag |
Klassen 7 bis 9 – Nebenerfolg, Betriebsfremdes, Steuern, Abschluss
| Konto | Bezeichnung |
|---|---|
| 70 | Nebenbetriebe und betriebliche Liegenschaften |
| 7000 | Ertrag Nebenbetrieb |
| 7010 | Aufwand Nebenbetrieb |
| 7502 | Mietzinseinnahmen betriebliche Liegenschaft |
| 7510 | Aufwand betriebliche Liegenschaft (Hypothekarzinsen) |
| 80 | Betriebsfremd und ausserordentlich |
| 8000 | Betriebsfremder Aufwand |
| 8100 | Betriebsfremder Ertrag |
| 8500 | Ausserordentlicher, einmaliger oder periodenfremder Aufwand |
| 8510 | Ausserordentlicher, einmaliger oder periodenfremder Ertrag |
| 89 | Direkte Steuern |
| 8900 | Direkte Steuern (Gewinn- und Kapitalsteuern) |
| 92 | Gewinnverwendung |
| 9200 | Jahresgewinn oder Jahresverlust |
05Fünf Buchungen aus dem Alltag
So sehen Leas erste Geschäftsfälle mit den Konten aus dem Kontenplan aus. Links steht immer das Konto, das etwas erhält (Soll), rechts das Konto, das etwas abgibt (Haben) – ausführlich erklärt im Artikel Soll und Haben einfach erklärt.
| Geschäftsfall | Soll | Haben | Betrag |
|---|---|---|---|
| Rechnung an Kunden gestellt | 1100 Debitoren | 3400 Dienstleistungserlöse | CHF 4'800 |
| Kunde bezahlt die Rechnung | 1020 Bankguthaben | 1100 Debitoren | CHF 4'800 |
| Büromiete per Bank bezahlt | 6000 Raumaufwand | 1020 Bankguthaben | CHF 1'500 |
| Lohn an Mitarbeiterin überwiesen | 5000 Lohnaufwand | 1020 Bankguthaben | CHF 5'200 |
| Zins für den Bankkredit belastet | 6900 Finanzaufwand | 1020 Bankguthaben | CHF 180 |
Bei MWST-pflichtigen Firmen kommen die Konten 2200 (geschuldete MWST auf Erlösen) und 1170/1171 (Vorsteuer auf Einkäufen) dazu. Im Alltag übernimmt das die Software – wichtig ist nur, dass die Konten im Plan vorhanden sind.
06Wer braucht den Kontenrahmen – und wer nicht?
GmbH und AG führen eine doppelte Buchhaltung mit Bilanz und Erfolgsrechnung. Dort ist der Kontenrahmen die Grundlage – entweder im Kopf des Treuhänders oder in der Software. Wie viel du davon selbst machen kannst, zeigt der Artikel GmbH-Buchhaltung selber machen.
Einzelfirmen unter CHF 500'000 Umsatz brauchen ihn nicht. Sie führen eine Einnahmen-Ausgaben-Rechnung und ordnen Ausgaben Kategorien zu, die direkt dem Steuerformular entsprechen – ohne Kontonummern. Wie das geht, steht im Artikel Einnahmen-Ausgaben-Rechnung.