01Was das Gesetz von einer GmbH verlangt
Eine GmbH ist eine juristische Person. Nach Art. 957 OR muss sie deshalb Buchführung und Rechnungslegung betreiben, unabhängig vom Umsatz. Die Erleichterung für kleine Einzelfirmen (einfache Buchhaltung unter CHF 500'000 Umsatz) gilt für sie nicht.
- Doppelte Buchhaltung: Jeder Geschäftsfall wird im Soll und im Haben gebucht. Mehr dazu im Beitrag Doppelte Buchhaltung für GmbH & AG.
- Jahresrechnung: Bilanz, Erfolgsrechnung und Anhang (Art. 958 OR), erstellt innert sechs Monaten nach Ende des Geschäftsjahres.
- Aufbewahrung: Geschäftsbücher, Belege und Jahresrechnung müssen zehn Jahre aufbewahrt werden (Art. 958f OR), auch digital.
- Kontenrahmen: Der Kontenrahmen KMU ist nicht vorgeschrieben, aber in der Schweiz Standard. Treuhänder und Revisoren erwarten ihn.
02Braucht jede GmbH eine Revisionsstelle?
Nein. Welche Revision nötig ist, hängt von der Grösse ab:
| Art | Wann | Was geprüft wird |
|---|---|---|
| Ordentliche Revision | Zwei von drei Grössen in zwei aufeinanderfolgenden Jahren überschritten: CHF 20 Mio. Bilanzsumme, CHF 40 Mio. Umsatz, 250 Vollzeitstellen (Art. 727 OR) | Umfassende Prüfung |
| Eingeschränkte Revision | Alle anderen GmbHs, sofern nicht verzichtet wird | Prüfung mit reduziertem Umfang |
| Opting-out | Höchstens 10 Vollzeitstellen im Jahresdurchschnitt und Zustimmung aller Gesellschafter (Art. 727a OR) | Keine Revision, Eintrag im Handelsregister |
Die meisten kleinen GmbHs verzichten per Opting-out auf die Revision. Die Buchhaltung muss trotzdem vollständig und korrekt sein: Die Steuerverwaltung prüft die Jahresrechnung mit der Steuererklärung.
03Was jeden Monat anfällt
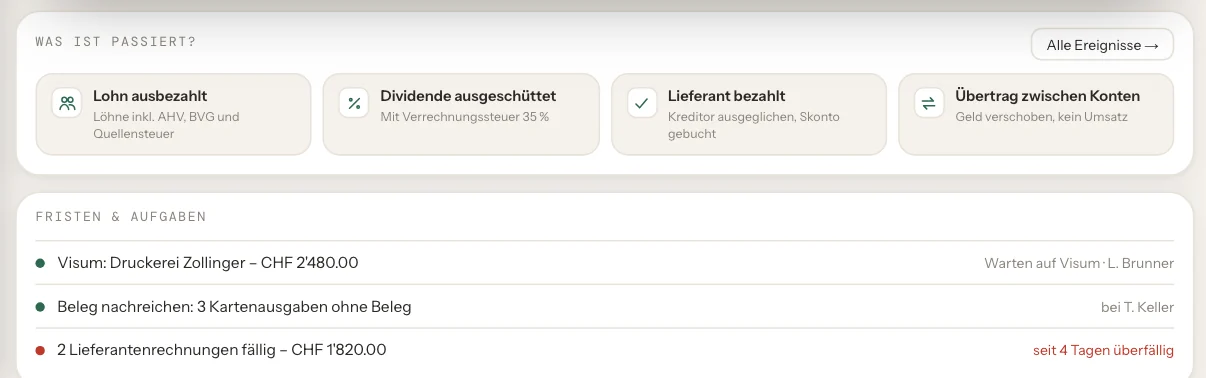
Die Buchhaltung einer GmbH ist kein Jahresendprojekt. Wer laufend bucht, hat am Jahresende wenig Arbeit. Typische Aufgaben im Monat:
- Rechnungen und Debitoren: Rechnungen stellen, Zahlungseingänge zuordnen, säumige Kunden mahnen.
- Lieferantenrechnungen und Kreditoren: Rechnungen erfassen, Fälligkeiten überwachen, Zahlungen auslösen.
- Belege: Quittungen und Kartenausgaben mit Beleg erfassen, damit der Vorsteuerabzug stimmt.
- Bankabgleich: Kontoauszug mit der Buchhaltung abgleichen, damit nichts fehlt und nichts doppelt ist.
- Löhne: Lohn auszahlen, Abzüge für AHV, ALV, BVG und Unfallversicherung verbuchen. Hilfe zur Organisation bietet der Beitrag Lohnbuchhaltung auslagern oder selber machen.
04Was quartalsweise anfällt
- MWST: Ab CHF 100'000 Jahresumsatz ist die GmbH mehrwertsteuerpflichtig. Mit der effektiven Methode rechnest du quartalsweise ab, mit dem Saldosteuersatz halbjährlich. Wie die Abrechnung funktioniert, erklärt MWST-Abrechnung mit der ESTV.
- Sozialversicherungen: Die Ausgleichskasse stellt Akontorechnungen für AHV, IV, EO und ALV, meist quartalsweise. Am Jahresende folgt die Abrechnung auf den effektiven Löhnen.
05Was am Jahresende anfällt
Abgrenzungen für Leistungen, die ins neue Jahr gehören, Abschreibungen auf Anlagen, Rückstellungen und die Bewertung offener Kundenrechnungen.
Bilanz, Erfolgsrechnung und Anhang. Bei Opting-out ohne Revisionsbericht.
Die Gesellschafter genehmigen die Jahresrechnung und beschliessen über den Gewinn, spätestens sechs Monate nach Ende des Geschäftsjahres (Art. 805 OR).
Vor einer Dividende ist ein Teil des Gewinns der gesetzlichen Gewinnreserve zuzuweisen (Art. 672 OR). Auf Dividenden fallen 35 % Verrechnungssteuer an.
Die GmbH zahlt Gewinnsteuer an Bund (8.5 %), Kanton und Gemeinde sowie eine kantonale Kapitalsteuer. Grundlage ist die Jahresrechnung.
Eine Checkliste für die letzten Wochen des Jahres findest du unter Jahresabschluss-Checkliste.
06Besonderheiten, die es nur bei der GmbH gibt
- Lohn der Gesellschafter: Wer in der eigenen GmbH arbeitet, ist angestellt. Der Lohn ist AHV-pflichtig und wird wie jeder andere Lohn verbucht.
- Dividende: Gewinn fliesst als Dividende an die Gesellschafter, abzüglich 35 % Verrechnungssteuer. Ist der Lohn auffällig tief und die Dividende hoch, kann die Ausgleichskasse einen Teil als Lohn behandeln.
- Kontokorrent Gesellschafter: Bezahlst du privat eine Geschäftsrechnung oder nimmst Geld aus der Firma, läuft das über das Kontokorrent. Zinsen auf Darlehen zwischen GmbH und Gesellschafter orientieren sich an den Sätzen, die die ESTV jedes Jahr publiziert.
- Stammkapital: Mindestens CHF 20'000. Es steht in der Bilanz und darf nicht einfach entnommen werden.
07Selbst buchen, Treuhänder oder beides?
Wer die Buchhaltung einer GmbH führt, ist nicht vorgeschrieben. Verantwortlich bleibt die Geschäftsführung. In der Praxis gibt es drei Modelle:
| Modell | Dein Aufwand | Kosten | Überblick |
|---|---|---|---|
| Alles beim Treuhänder | Belege sammeln und abgeben | Am höchsten, je nach Anzahl Buchungen | Zahlen kommen oft erst Wochen später |
| Selbst buchen, Treuhänder für den Abschluss | Laufend buchen, einige Minuten pro Woche | Software plus Abschluss beim Treuhänder | Jederzeit aktuelle Zahlen |
| Alles selbst | Laufend buchen und Abschluss selbst machen | Am tiefsten | Jederzeit aktuelle Zahlen, aber Fachwissen nötig |
Für die meisten kleinen GmbHs ist das mittlere Modell der beste Kompromiss: Die laufende Buchhaltung kostet wenig Zeit, und der Treuhänder sorgt für einen sauberen Abschluss und die Steuererklärung.
08So hilft einzly Business
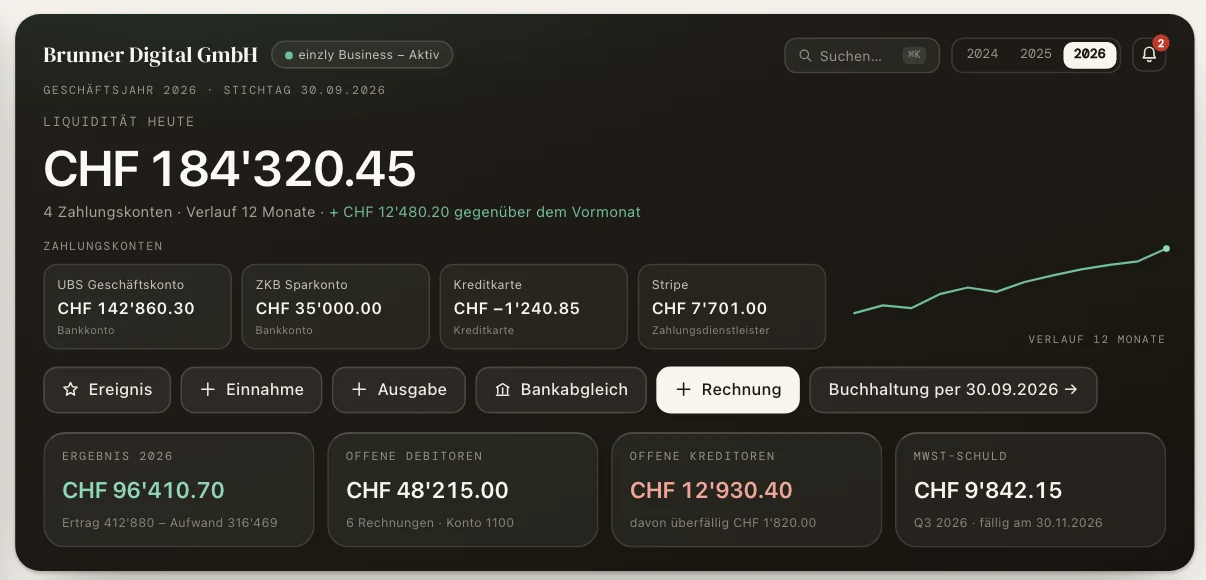
einzly Business ist für genau dieses Modell gebaut. Du erfasst, was passiert ist, zum Beispiel «Lohn ausbezahlt» oder «Dividende beschlossen», und einzly bucht im Soll und im Haben nach Kontenrahmen KMU. Das Dashboard zeigt jederzeit Liquidität, Ergebnis, offene Debitoren und Kreditoren sowie die MWST-Schuld.
- Kreditoren mit Zahlungsdatei (pain.001) fürs E-Banking und Visum im Team
- MWST effektiv oder mit Saldosteuersatz, mit Export für das ESTV-Portal
- Abschluss-Assistent für Abgrenzungen und Abschreibungen
- Kostenloser Zugang für deinen Treuhänder, mit Dossier zum Abschluss
- Ein Abo, alles inklusive: CHF 35 pro Monat oder CHF 29 im Jahresabo, exkl. MWST