01Ce que la loi exige d'une Sàrl
Une Sàrl est une personne morale. Selon l'art. 957 CO, elle doit donc tenir une comptabilité et présenter des comptes, quel que soit son chiffre d'affaires. L'allègement prévu pour les petites raisons individuelles (comptabilité simplifiée en dessous de CHF 500'000 de chiffre d'affaires) ne s'applique pas.
- Comptabilité en partie double : chaque opération est enregistrée au débit et au crédit. Plus de détails dans l'article la partie double pour Sàrl & SA.
- Comptes annuels : bilan, compte de résultat et annexe (art. 958 CO), établis dans les six mois suivant la fin de l'exercice.
- Conservation : livres, pièces justificatives et comptes annuels doivent être conservés dix ans (art. 958f CO), également sous forme numérique.
- Plan comptable : le plan comptable PME n'est pas obligatoire, mais c'est la norme en Suisse. Fiduciaires et réviseurs s'y attendent.
02Chaque Sàrl a-t-elle besoin d'un organe de révision ?
Non. Le type de révision dépend de la taille :
| Type | Quand | Ce qui est contrôlé |
|---|---|---|
| Contrôle ordinaire | Deux des trois valeurs dépassées pendant deux exercices consécutifs : CHF 20 mio de total du bilan, CHF 40 mio de chiffre d'affaires, 250 emplois à plein temps (art. 727 CO) | Contrôle complet |
| Contrôle restreint | Toutes les autres Sàrl, sauf renonciation | Contrôle d'étendue réduite |
| Opting-out | 10 emplois à plein temps au plus en moyenne annuelle et accord de tous les associés (art. 727a CO) | Pas de révision, inscription au registre du commerce |
La plupart des petites Sàrl renoncent à la révision par opting-out. La comptabilité doit tout de même être complète et correcte : l'administration fiscale examine les comptes annuels avec la déclaration d'impôt.
03Ce qui revient chaque mois
La comptabilité d'une Sàrl n'est pas un projet de fin d'année. Qui comptabilise au fur et à mesure a peu de travail au bouclement. Tâches mensuelles typiques :
- Factures et débiteurs : établir les factures, attribuer les paiements reçus, relancer les clients en retard.
- Factures fournisseurs et créanciers : saisir les factures, surveiller les échéances, déclencher les paiements.
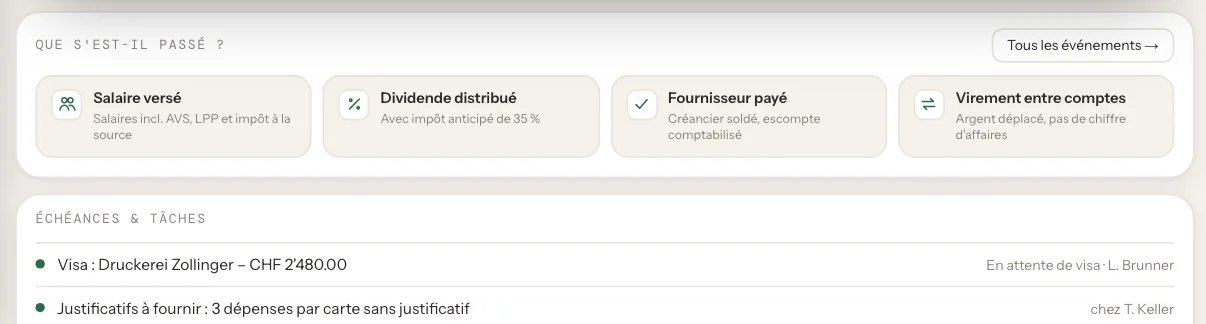
- Justificatifs : saisir quittances et dépenses par carte avec leur justificatif, pour que la déduction de l'impôt préalable soit correcte.
- Rapprochement bancaire : comparer le relevé bancaire avec la comptabilité, pour que rien ne manque et que rien ne soit à double.
- Salaires : verser les salaires, comptabiliser les déductions AVS, AC, LPP et assurance-accidents. Pour l'organisation, voir l'article externaliser ou faire soi-même la comptabilité salariale.
04Ce qui revient chaque trimestre
- TVA : dès CHF 100'000 de chiffre d'affaires annuel, la Sàrl est assujettie à la TVA. Avec la méthode effective, le décompte est trimestriel ; avec le taux de la dette fiscale nette, semestriel. Le fonctionnement est expliqué dans le décompte TVA avec l'AFC.
- Assurances sociales : la caisse de compensation envoie des factures d'acomptes pour l'AVS, l'AI, les APG et l'AC, le plus souvent chaque trimestre. En fin d'année suit le décompte sur les salaires effectifs.
05Ce qui revient en fin d'année
Régularisations pour les prestations qui concernent la nouvelle année, amortissements des immobilisations, provisions et évaluation des factures clients ouvertes.
Bilan, compte de résultat et annexe. En cas d'opting-out, sans rapport de révision.
Les associés approuvent les comptes annuels et décident de l'emploi du bénéfice, au plus tard six mois après la fin de l'exercice (art. 805 CO).
Avant un dividende, une partie du bénéfice doit être attribuée à la réserve légale issue du bénéfice (art. 672 CO). Les dividendes sont soumis à l'impôt anticipé de 35 %.
La Sàrl paie l'impôt sur le bénéfice à la Confédération (8,5 %), au canton et à la commune ainsi qu'un impôt cantonal sur le capital. La base, ce sont les comptes annuels.
Une liste de contrôle pour les dernières semaines de l'année se trouve dans la check-list du bouclement.
06Particularités propres à la Sàrl
- Salaire des associés : qui travaille dans sa propre Sàrl est salarié. Le salaire est soumis à l'AVS et se comptabilise comme tout autre salaire.
- Dividende : le bénéfice revient aux associés sous forme de dividende, sous déduction de 35 % d'impôt anticipé. Si le salaire est très bas et le dividende élevé, la caisse de compensation peut traiter une partie comme salaire.
- Compte courant associé : si tu paies une facture de l'entreprise à titre privé ou prélèves de l'argent de la société, cela passe par le compte courant. Les intérêts des prêts entre Sàrl et associé s'orientent sur les taux que l'AFC publie chaque année.
- Capital social : au moins CHF 20'000. Il figure au bilan et ne peut pas simplement être prélevé.
07Comptabiliser soi-même, fiduciaire ou les deux ?
La loi ne prescrit pas qui tient la comptabilité d'une Sàrl. La direction en reste responsable. Dans la pratique, il existe trois modèles :
| Modèle | Ta charge | Coûts | Vue d'ensemble |
|---|---|---|---|
| Tout chez la fiduciaire | Rassembler et remettre les justificatifs | Les plus élevés, selon le nombre d'écritures | Chiffres souvent disponibles des semaines plus tard |
| Comptabiliser soi-même, fiduciaire pour le bouclement | Comptabiliser au fil de l'eau, quelques minutes par semaine | Logiciel plus bouclement chez la fiduciaire | Chiffres à jour en tout temps |
| Tout soi-même | Comptabiliser au fil de l'eau et faire soi-même le bouclement | Les plus bas | Chiffres à jour, mais connaissances comptables nécessaires |
Pour la plupart des petites Sàrl, le modèle intermédiaire est le meilleur compromis : la comptabilité courante prend peu de temps, et la fiduciaire assure un bouclement propre et la déclaration d'impôt.
08Comment einzly Business t'aide
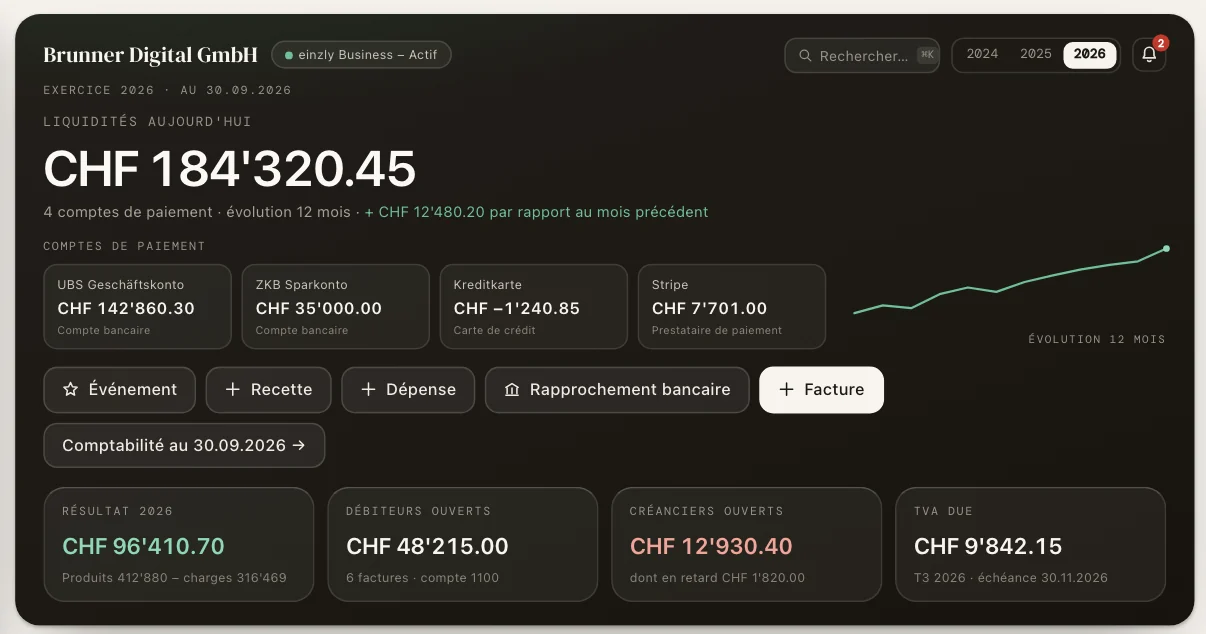
einzly Business est conçu exactement pour ce modèle. Tu saisis ce qui s'est passé, par exemple « Salaire versé » ou « Dividende décidé », et einzly passe les écritures au débit et au crédit selon le plan comptable PME. Le tableau de bord affiche en tout temps les liquidités, le résultat, les débiteurs et créanciers ouverts ainsi que la TVA due.
- Créanciers avec fichier de paiement (pain.001) pour l'e-banking et visa dans l'équipe
- TVA effective ou au taux de la dette fiscale nette, avec export pour le portail de l'AFC
- Assistant de bouclement pour les régularisations et amortissements
- Accès gratuit pour ta fiduciaire, avec dossier de bouclement
- Un seul abonnement, tout compris : CHF 35 par mois ou CHF 29 en abonnement annuel, hors TVA